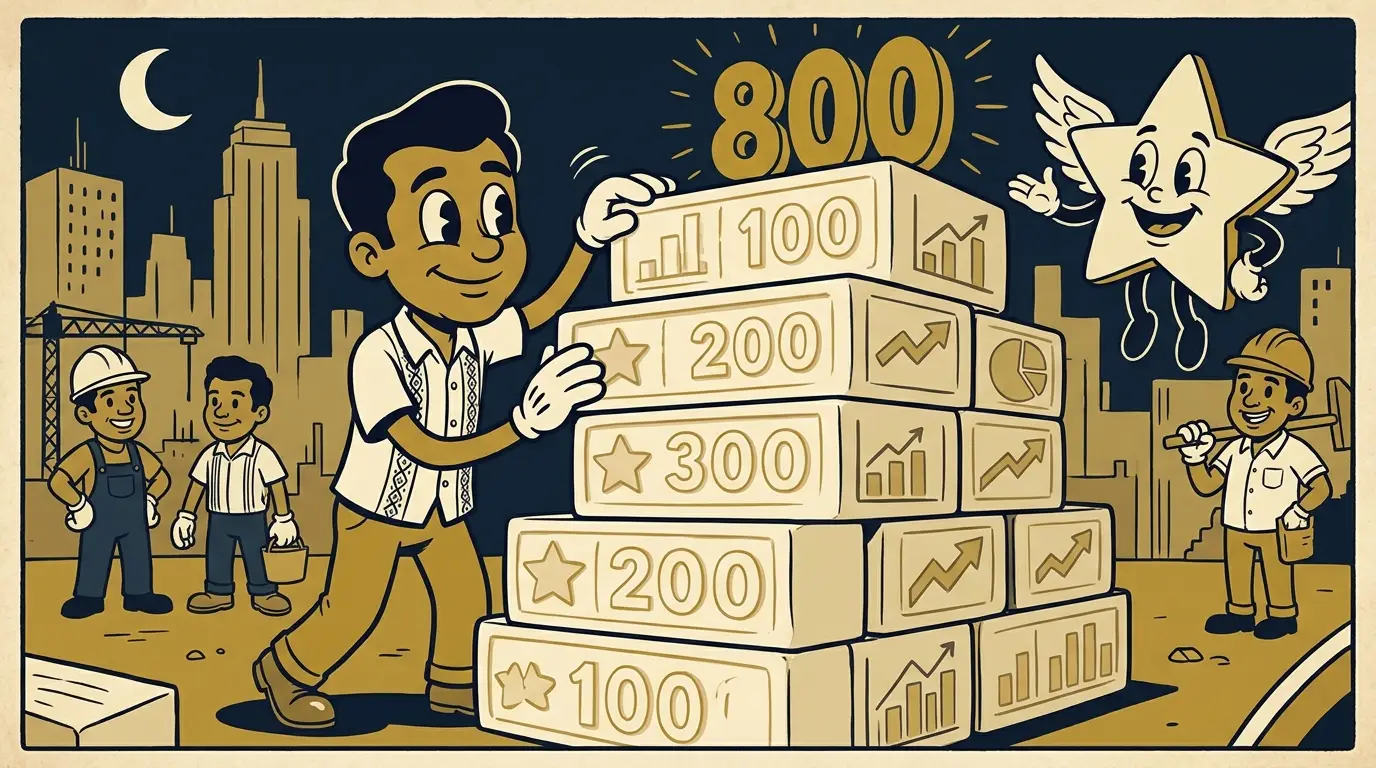
Cómo construir crédito desde cero en Estados Unidos, incluso si tienes ITIN
«Fui a comprar un carro y me dijeron que no tengo crédito».
«Quise alquilar un apartamento, pero me pidieron historial crediticio».
«¿Cómo voy a tener crédito si ningún banco quiere darme una tarjeta?».
Si alguna vez te has encontrado en una de estas situaciones, no eres el único.
Para muchos inmigrantes, comenzar una vida en Estados Unidos también significa comenzar de cero financieramente.
Quizás en tu país tenías tarjetas de crédito, pagabas tus préstamos puntualmente y nunca habías tenido problemas con un banco. Pero cuando llegas aquí, descubres que todo ese historial no aparece automáticamente en el sistema estadounidense.
Y entonces surge una pregunta:
¿Cómo construyes crédito si todavía no tienes crédito?
La buena noticia es que existen diferentes maneras de comenzar. Incluso si no tienes Seguro Social y utilizas un ITIN, podrías tener opciones.
Vamos a explicarlo paso a paso, con ejemplos sencillos y sin complicaciones.
¿Qué es el crédito y por qué es tan importante en Estados Unidos?
Imagina que alguien que no conoces te pide prestados $1,000.
Antes de entregarle el dinero, probablemente quieras saber algunas cosas: ¿es responsable?, ¿ha pedido dinero prestado anteriormente?, ¿cumple con sus pagos?
Los bancos se hacen preguntas parecidas cuando alguien solicita una tarjeta de crédito o un préstamo.
La diferencia es que ellos utilizan tu historial crediticio para evaluar cómo has manejado tus compromisos financieros.
En Estados Unidos, tener un buen crédito puede ayudarte a alquilar una vivienda, financiar un vehículo, solicitar préstamos y acceder a mejores condiciones de financiamiento.
También puede influir en determinadas evaluaciones relacionadas con seguros o empleos, cuando las leyes aplicables lo permiten.
Por eso, construir crédito no significa endeudarte para comprar cosas que no necesitas.
Significa demostrar, con el tiempo, que sabes manejar responsablemente el dinero que te prestan.
Y algo importante: no tener historial crediticio no significa que seas una persona irresponsable. Simplemente puede significar que todavía no existe suficiente información sobre ti en el sistema.
¿Por qué tengo que empezar de cero si ya tenía buen crédito en mi país?
Esta es una de las frustraciones más comunes entre quienes llegan a Estados Unidos.
Imagina que en Venezuela, Colombia, México o cualquier otro país tuviste una tarjeta de crédito durante años.
Pagabas puntualmente, utilizabas tus créditos con responsabilidad y tenías una buena relación con tu banco.
Pero llegas a Estados Unidos, solicitas una tarjeta y te dicen que no tienes historial crediticio.
¿Cómo es posible?
La explicación es sencilla: tu historial de crédito de otro país normalmente no se transfiere automáticamente a Estados Unidos.
Eso no significa que en tu país no existan sistemas de información crediticia. Muchos países tienen sus propias agencias y mecanismos para registrar el comportamiento financiero de las personas.
Lo que sucede es que los bancos estadounidenses generalmente consultan información de agencias que operan en este país.
Aquí entran tres nombres que escucharás con frecuencia:
Experian, Equifax y TransUnion.
Son tres agencias independientes que recopilan información sobre tus cuentas de crédito.
Cada una mantiene sus propios registros. No son una sola empresa ni necesariamente tienen exactamente la misma información.
Por ejemplo, imagina que consigues una tarjeta con un límite de $500.
El banco que te la entrega puede informar a estas agencias cuándo abriste la cuenta, cuánto debes y cómo estás pagando.
Pero no todas las instituciones reportan a las tres.
Por eso, es posible que una cuenta aparezca en tu reporte de Experian y todavía no aparezca en otro.
Y aquí hay una diferencia importante: las agencias recopilan información; los bancos y prestamistas deciden si te aprueban o no un crédito.
Aunque comenzar desde cero pueda parecer injusto, también representa una oportunidad: puedes empezar a construir un historial positivo desde tus primeras cuentas.
¿Qué es el score de crédito y cómo se calcula?
Seguramente has escuchado frases como:
«Tengo 750 de crédito».
«Mi crédito bajó 40 puntos».
«Necesito llegar a 700 para comprar un carro».
¿Pero qué significan realmente esos números?
El credit score es un puntaje que ayuda a los prestamistas a evaluar el riesgo de prestarte dinero.
Muchos puntajes utilizados en Estados Unidos se encuentran en una escala de 300 a 850 puntos.
Generalmente, mientras más alto sea tu puntaje, mejores posibilidades tendrás de acceder a determinadas condiciones de financiamiento. Aunque el número por sí solo no garantiza una aprobación.
¿Por qué puedo tener diferentes puntajes?
Imagina que solicitas un préstamo para comprar un carro.
El banco quiere saber cómo has manejado tus créditos y consulta la información que tiene Experian.
Con esos datos se calcula un puntaje. Supongamos que el resultado es 720 puntos.
Pero unos días después consultas tu crédito en una aplicación y aparece que tienes 690 puntos.
¿Entonces cuál es tu verdadero crédito?
Los dos números pueden ser correctos.
¿Por qué?
Primero, porque Experian, Equifax y TransUnion no siempre tienen exactamente la misma información sobre ti.
Y segundo, porque no todas las empresas calculan el puntaje de la misma manera.
Es como cuando dos profesores califican un mismo examen: ambos revisan tus respuestas, pero uno puede darle más importancia a ciertas preguntas que el otro.
En el mundo del crédito existen diferentes formas de hacer ese cálculo. Dos de las más conocidas se llaman FICO y VantageScore.
Por eso, cuando una aplicación te muestra un número diferente al que ve el banco, no significa necesariamente que alguien esté equivocado.
Lo importante es entender que puedes tener varios puntajes de crédito y que el banco decide cuál utiliza para evaluar tu solicitud.
¿Qué cosas influyen en tu puntaje?
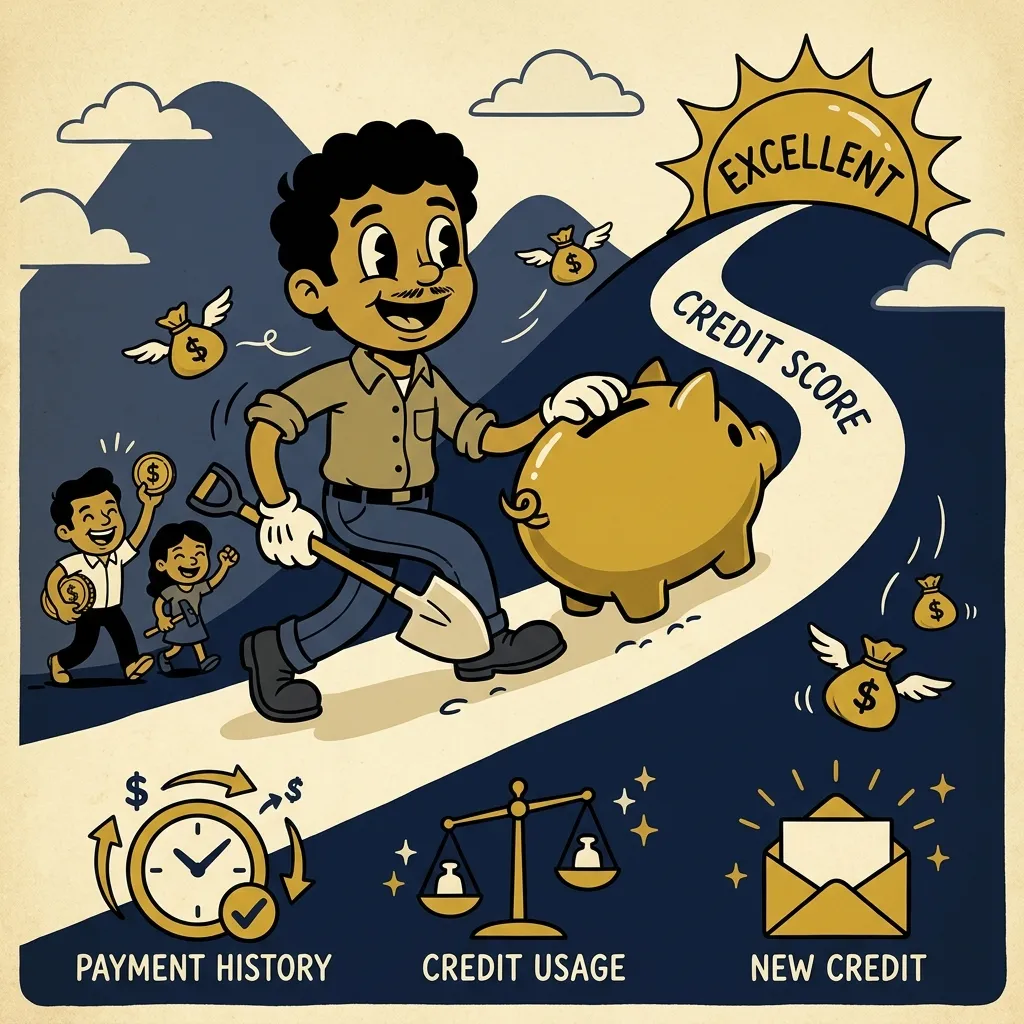
Para entenderlo mejor, veamos cinco factores que utiliza el modelo FICO tradicional:
1. Tu historial de pagos (35 %).
¿Pagas puntualmente tus tarjetas y préstamos? Este es uno de los factores más importantes. Los pagos atrasados pueden perjudicar tu historial.
2. Las cantidades que debes (30 %).
No solamente importa cuánto debes, sino cuánto crédito estás utilizando.
Imagina dos personas con tarjetas que tienen un límite de $1,000.
Carlos utiliza $100 y paga puntualmente.
Pedro mantiene su tarjeta casi al máximo, con una deuda de $950.
Aunque ambos tengan el mismo límite, su situación es diferente.
Utilizar una parte pequeña de tu crédito disponible suele ser más favorable que mantener tus tarjetas cerca del límite.
3. La antigüedad de tus cuentas (15 %).
El tiempo también cuenta. Una persona que lleva años manejando responsablemente sus créditos tiene más historial para demostrar cómo se comporta.
4. Las solicitudes de crédito nuevo (10 %).
Solicitar varias tarjetas o préstamos en poco tiempo puede afectar tu puntaje.
5. Los tipos de crédito que manejas (10 %).
El sistema también considera tu experiencia con diferentes tipos de cuentas, como tarjetas y préstamos.
Pero esto no significa que debas endeudarte innecesariamente para tener variedad.
Estos porcentajes son una referencia general del modelo FICO tradicional. El efecto real de cada factor depende de tu historial y del modelo utilizado.
No necesitas tener muchas tarjetas ni grandes préstamos para empezar a construir un buen crédito.
¿Se puede construir crédito sin Seguro Social en Estados Unidos?
Sí, es posible.
Aunque muchas personas creen que necesitan obligatoriamente un número de Seguro Social para comenzar, algunas instituciones financieras aceptan solicitudes utilizando un ITIN.
El ITIN, o Individual Taxpayer Identification Number, es un número que emite el IRS para determinados trámites relacionados con las obligaciones tributarias.
No es un permiso de trabajo ni reemplaza al Seguro Social.
Sin embargo, algunas instituciones pueden aceptarlo como parte de sus requisitos para solicitar productos financieros.
Entre las opciones que podrías encontrar están las tarjetas de crédito aseguradas y determinados préstamos diseñados para construir historial.
Eso sí, no todos los bancos aceptan ITIN y tenerlo no garantiza que te aprueben.
Antes de presentar una solicitud, pregunta qué documentos necesitas y si la institución acepta personas que todavía no tienen historial crediticio.
Hay algo más importante que conseguir la aprobación
Imagina que obtienes un préstamo de $1,000.
Durante seis meses pagas puntualmente, sin retrasarte ni una sola vez.
Pero después descubres que la empresa nunca informó esos pagos a Experian, Equifax o TransUnion.
Aunque hayas cumplido con tu obligación, esos pagos podrían no aparecer en tus reportes de crédito.
Por eso, antes de contratar cualquier producto financiero, pregunta:
«¿Esta cuenta reporta mis pagos a Experian, Equifax o TransUnion?»
Y, de ser posible, confirma a cuáles de las tres agencias reporta.
También debes saber que las personas sin historial crediticio pueden encontrar condiciones menos favorables porque el prestamista tiene menos información para evaluar el riesgo.
Pero tener ITIN no significa automáticamente que debas pagar intereses más altos.
Las condiciones dependen de la institución, el producto y otros factores de evaluación.
¿Y si todavía no tienes ITIN?
Si necesitas obtener un ITIN para cumplir tus obligaciones tributarias, el trámite se realiza ante el IRS mediante el formulario W-7, generalmente junto con una declaración de impuestos, salvo ciertas excepciones.
No todas las personas necesitan uno ni todas reúnen los requisitos para solicitarlo.
Si tienes dudas sobre el proceso o los documentos necesarios, puedes comunicarte con nuestro equipo para conocer las opciones de orientación disponibles.
¿Cómo construir crédito desde cero? Cuatro formas de empezar
Ahora que sabes cómo funciona el sistema, vamos a lo que seguramente estabas esperando:
¿Qué puedes hacer para empezar a construir tu propio historial?
Existen diferentes caminos. No necesitas utilizarlos todos ni abrir varias cuentas al mismo tiempo.
Lo importante es elegir una opción que puedas manejar responsablemente.
1. Solicitar una tarjeta de crédito asegurada
Una de las alternativas más conocidas para comenzar es la secured credit card, o tarjeta de crédito asegurada.
¿Y cómo funciona?
Imagina que un banco te ofrece una tarjeta, pero como todavía no tienes historial, te pide un depósito de $300.
Ese dinero funciona como garantía y, dependiendo del producto, podrías recibir una tarjeta con un límite de crédito de $300.
A partir de allí puedes utilizarla para compras pequeñas, como gasolina o alimentos, y pagar lo que gastaste.
Con el tiempo, si la institución reporta tu cuenta y la manejas responsablemente, esos pagos pueden ayudarte a construir historial.
Pero antes de solicitarla, revisa tres cosas: si tiene cuota anual, cuándo y cómo te devuelven el depósito y a cuáles agencias de crédito reporta.
¿Y cómo puedes saber si realmente reporta tus pagos?
Hay tres maneras sencillas.
Primero, revisa la página oficial de la tarjeta. Busca en sus características o preguntas frecuentes expresiones como Reports to credit bureaus o Credit bureau reporting. Eso significa que la institución informa sobre tu cuenta a las agencias de crédito.
Segundo, pregunta directamente al banco. Puedes hacerlo por teléfono, por chat o en una sucursal. No necesitas saber mucho de finanzas, simplemente pregunta:
«¿Esta tarjeta reporta mis pagos a Experian, Equifax y TransUnion?»
Y tercero, compruébalo tú mismo. Después de abrir la tarjeta, puedes consultar tus reportes gratuitos en AnnualCreditReport.com para verificar si la cuenta aparece. Ten paciencia, porque puede tardar varias semanas en reflejarse.
Y aquí hay algo que muchas personas confunden: que un banco consulte tu historial en Experian no significa que también le informe a Experian cómo estás pagando tu tarjeta. Una cosa es revisar tu crédito y otra muy distinta es reportar tus pagos.
Por eso, no des por hecho que todas las tarjetas funcionan igual. Algunas reportan a las tres agencias, otras solamente a una o dos.
Recuerda: lo que queremos no es simplemente tener una tarjeta, sino que el buen uso que hagas de ella quede registrado en tu historial crediticio.
2. Solicitar un préstamo para construir crédito
Existe un tipo de préstamo llamado credit-builder loan.
A diferencia de un préstamo tradicional, normalmente no recibes todo el dinero al comienzo.
Imagina que solicitas uno por $600.
La institución mantiene ese dinero reservado mientras realizas los pagos acordados.
Cuando terminas de pagar, recibes los fondos según las condiciones del contrato.
Durante ese proceso, la institución puede reportar tu comportamiento de pago a las agencias de crédito.
¿Dónde está el beneficio?
En que puedes construir historial mientras desarrollas el hábito de realizar pagos periódicos.
Pero cuidado: algunos productos cobran intereses o comisiones.
Antes de contratarlo, revisa cuánto terminarás pagando, cuándo recibirás el dinero y si tus pagos serán reportados a las agencias de crédito.
No tiene sentido pagar por un producto que supuestamente construye crédito sin comprobar primero cómo funciona.
3. Convertirte en usuario autorizado de una tarjeta
Otra posibilidad es que una persona de confianza te agregue como usuario autorizado a una de sus tarjetas.
Por ejemplo, tu pareja o un familiar tiene una tarjeta que ha manejado responsablemente durante años.
Si te agrega como usuario autorizado y el banco reporta esa información, la cuenta podría aparecer en tu historial y ayudarte a construir crédito.
Pero hay algo que debes considerar.
Si esa tarjeta mantiene deudas muy altas o registra pagos atrasados, también podría perjudicarte.
Además, no todos los bancos reportan de la misma manera a los usuarios autorizados y no todos los modelos de puntaje valoran esa información igual.
Por eso, antes de hacerlo, ambas personas deben entender cómo funciona la cuenta y quién es responsable de pagarla.
4. Reportar tus pagos de renta
¿Llevas años pagando puntualmente el alquiler de tu casa o apartamento?
Entonces quizás te preguntes:
«¿Por qué todos esos pagos no aparecen en mi crédito?»
Porque pagar la renta no significa automáticamente que esos pagos se estén reportando a las agencias de crédito.
Pero existen programas y servicios que permiten registrar determinados pagos de alquiler.
Algunos funcionan mediante la administración del edificio o el propietario. Otros utilizan servicios especializados que verifican tus pagos y los reportan a determinadas agencias.
¿Y cómo puedes empezar?
Lo primero es preguntar a tu arrendador o a la administración del apartamento si ofrecen algún programa para reportar la renta.
Si no lo tienen, puedes investigar servicios que permitan hacerlo y confirmar si necesitan la participación del propietario.
Antes de inscribirte, averigua si cobran, qué pagos reportan, a cuáles agencias envían la información y cómo puedes comprobar que aparece en tu historial.
También pregunta si reportan únicamente los pagos puntuales o si pueden informar los atrasos. Algunos programas pueden registrar información negativa, y es importante conocer esas condiciones antes de participar.
Recuerda que no todos los modelos de puntaje consideran los pagos de alquiler de la misma manera.
Pagar puntualmente la renta es una buena costumbre. Conseguir que esos pagos aparezcan en tu historial puede darte una oportunidad adicional para demostrarlo.
Las reglas de oro para construir un buen crédito
Conseguir tu primera tarjeta o préstamo es solamente el comienzo.
Lo que hagas después será mucho más importante.
Paga siempre a tiempo.
Si puedes, configura recordatorios o pagos automáticos para no olvidar las fechas.
No utilices todo el límite de tu tarjeta.
Si tienes una tarjeta de $1,000, procura mantener el saldo reportado bajo. Una referencia frecuente es utilizar menos del 30 % del límite, aunque mantenerlo todavía más bajo puede resultar favorable.
Pero el 30 % es una referencia, no una cantidad que debas gastar ni una garantía de que tu puntaje subirá. Puedes gastar mucho menos.
Paga el saldo completo cuando sea posible.
No necesitas dejar una deuda pendiente ni pagar intereses para construir crédito.
No solicites varias tarjetas al mismo tiempo.
Cada solicitud puede generar una consulta de crédito que influya en tu puntaje.
Piensa antes de cerrar una tarjeta antigua.
Cerrar una cuenta puede reducir tu crédito disponible y afectar tu puntaje. Pero tampoco tiene sentido mantener una tarjeta costosa solamente por su antigüedad.
La decisión depende de sus condiciones y de tu situación.
Y sobre todo, recuerda esto:
El crédito no mejora por gastar más dinero, sino por demostrar que sabes manejarlo.
¿Cuánto tiempo tarda en aparecer mi primer score de crédito?
¿Abriste tu primera tarjeta, llevas tres meses pagando puntualmente y todavía no tienes un puntaje de crédito?
No te preocupes, puede ser normal.
Puedes estar construyendo historial de crédito aunque todavía no tengas un score.
¿Recuerdas a Experian, Equifax y TransUnion? Es posible que ya estén recibiendo información sobre tu tarjeta, pero todavía no haya suficientes datos para calcular tu puntaje.
Por ejemplo, para que aparezca un puntaje FICO tradicional, generalmente necesitas al menos una cuenta con seis meses de antigüedad y actividad reportada recientemente.
Pero aquí viene lo interesante: no tienes que esperar seis meses para empezar a hacer las cosas bien.
Desde tu primer pago puedes comenzar a construir un historial positivo.
Y tampoco significa que, al cumplir seis meses, automáticamente tendrás 700 u 800 puntos.
Ahora bien, si ya tienes un score y quieres mejorarlo, la historia cambia.
Porque hay personas que llevan años utilizando tarjetas y no entienden por qué su puntaje sigue bajo.
¿Se puede subir el crédito más rápido? ¿Qué funciona realmente y qué es perder dinero?
Eso es lo que vamos a ver ahora.
¿Cómo subir mi crédito rápido?
Esta es una de las preguntas que más se hacen las personas cuando necesitan comprar un carro, alquilar una vivienda o solicitar un préstamo.
Y también es una de las razones por las que muchas terminan pagando a empresas que prometen mejorar su crédito.
Pero antes de gastar dinero, necesitas entender algo:
No existe una fórmula que garantice subir una cantidad determinada de puntos en pocos días.
Lo que sí existen son decisiones que pueden mejorar tu situación y que, dependiendo de tu historial, podrían reflejarse relativamente pronto.
Revisa cuánto debes en tus tarjetas
Imagina que tienes una tarjeta con un límite de $1,000 y actualmente debes $900.
Estás utilizando el 90 % de tu crédito disponible.
Si reduces esa deuda a $100, estarías utilizando solamente el 10 %.
Esa diferencia puede favorecer tu puntaje cuando el nuevo saldo se reporte a las agencias de crédito.
¿Significa que subirás 50 o 100 puntos?
No necesariamente.
El resultado depende de toda la información que aparece en tu historial.
Presta atención a cuándo el banco reporta tu saldo
Aquí hay un detalle que muchas personas desconocen.
La fecha límite para pagar tu tarjeta y la fecha en que el banco informa tu saldo a las agencias de crédito no siempre son la misma.
Por ejemplo, puedes gastar $800 durante el mes y pagar el saldo completo antes de la fecha límite.
Pero si el banco reportó tu cuenta cuando todavía debías $800, ese es el saldo que podría aparecer temporalmente en tu historial.
Muchos bancos reportan el saldo cerca del cierre del estado de cuenta, aunque no todos lo hacen en la misma fecha.
Por eso, conviene preguntar directamente a tu banco cuándo informa tus saldos a las agencias de crédito.
Pagar antes de esa fecha puede ayudar a que se reporte una cantidad menor, dependiendo de cómo funcione la institución.
Y recuerda: siempre debes pagar al menos el mínimo antes de la fecha de vencimiento. Lo ideal es pagar el saldo completo del estado de cuenta para evitar intereses sobre las compras, siempre que tu tarjeta tenga un período de gracia aplicable.
¿Qué pasa si ya tienes pagos atrasados?
Si te atrasaste con una tarjeta o préstamo, lo primero es ponerte al día y evitar nuevos retrasos.
Los pagos atrasados que fueron reportados correctamente no desaparecen simplemente porque pagaste después.
Sin embargo, mantener tus cuentas al día a partir de ese momento puede ayudarte a reconstruir tu historial con el tiempo.
Y si descubres que un pago aparece como atrasado por error, puedes solicitar que investiguen y corrijan la información.
No solicites nuevas tarjetas desesperadamente
A veces, cuando una persona necesita mejorar su crédito, piensa que abrir varias tarjetas le dará más oportunidades.
Pero solicitar muchas cuentas en poco tiempo puede perjudicarla.
Antes de abrir otra tarjeta, revisa si realmente la necesitas, qué costos tiene y cómo afectaría tu presupuesto.
¿Y qué pasa con las empresas que prometen subirte el crédito?
Algunas ofrecen servicios legítimos de orientación o revisión de reportes.
Pero debes desconfiar de quienes garantizan resultados inmediatos o aseguran que pueden eliminar cualquier deuda negativa, aunque la información sea correcta.
Nadie puede garantizarte que tu puntaje aumentará una cantidad específica de puntos.
Y si el problema es un error en tu reporte, puedes solicitar su investigación gratuitamente.
La mejor estrategia depende de lo que esté afectando tu crédito.
Si el problema son saldos muy altos, reducirlos puede ayudar.
Si tienes pagos atrasados, la prioridad es ponerte al día.
Y si todavía no tienes historial, necesitarás comenzar a construirlo y darle tiempo al sistema para registrar tu comportamiento.
Tres mitos sobre el crédito que debes dejar de creer
Mito 1: «Tengo que dejar una deuda en mi tarjeta para que me suba el crédito»
Falso.
No necesitas pagar intereses ni mantener una deuda de un mes a otro para demostrar que sabes utilizar una tarjeta.
Puedes usarla y pagar el saldo completo cada mes.
Mito 2: «Si uso mucho mi tarjeta de débito, estoy construyendo crédito»
Generalmente, no.
Cuando utilizas una tarjeta de débito tradicional, estás gastando dinero que ya tienes en tu cuenta.
No estás utilizando una línea de crédito que debas pagar posteriormente.
Por eso, esas compras normalmente no ayudan a construir historial crediticio.
Mito 3: «Si reviso mi crédito, me bajan los puntos»
Falso.
Consultar tu propio reporte o puntaje se considera una consulta que no afecta tu score.
Es diferente a determinadas consultas que realiza una institución cuando solicitas un crédito.
Revisar tu información es una buena costumbre, no algo que debas evitar.
Cuidado con quienes prometen limpiar tu crédito por dinero
Quizás hayas visto anuncios que dicen:
«¡Te eliminamos todas las deudas negativas!».
«¡Sube 200 puntos en 30 días!».
«¡Borramos tu mal crédito garantizado!».
Ten cuidado.
Existen errores que pueden corregirse y situaciones que requieren una revisión profesional, pero una empresa no puede garantizar la eliminación de información negativa que sea correcta y esté legalmente reportada.
Si aparece una cuenta que no es tuya, una deuda duplicada o un pago atrasado registrado incorrectamente, tienes derecho a solicitar una investigación.
Y puedes hacerlo sin pagarle a nadie.
Antes de contratar a una empresa para reparar tu crédito, investiga sus servicios, sus costos y las promesas que está haciendo.
No entregues tus datos personales ni pagues por supuestos resultados garantizados sin entender exactamente qué harán.
¿Dónde puedo revisar mi reporte y mi puntaje de crédito?
¿Cómo sabes si estás construyendo un buen crédito si nunca has revisado tu información?
La buena noticia es que puedes consultar tu crédito gratis en Estados Unidos.
Pero antes, recuerda algo que explicamos anteriormente: tu reporte de crédito y tu puntaje de crédito son dos cosas diferentes.
El reporte muestra tu historial: qué tarjetas y préstamos tienes, cuánto debes y cómo has realizado tus pagos.
El puntaje, también conocido como credit score, es la calificación que se calcula a partir de esa información.
Ahora sí, ¿dónde puedes revisar cada uno?
Para consultar tus reportes de crédito gratis
Entra a AnnualCreditReport.com.
Allí puedes solicitar gratuitamente tus reportes de Experian, Equifax y TransUnion.
¿Para qué sirve?
Para revisar si tus cuentas aparecen correctamente, comprobar cómo se están registrando tus pagos y descubrir posibles errores o deudas que no reconoces.
Ojo: esta página te permite consultar tus reportes, pero no incluye tu puntaje de crédito.
Para consultar tu puntaje de crédito gratis
Tienes varias opciones:
- myFICO.com: ofrece un plan gratuito para consultar un FICO Score.
- Experian.com: permite consultar gratuitamente un FICO Score basado en la información de Experian.
- TransUnion.com: cuenta con opciones gratuitas para consultar un puntaje VantageScore.
- Tu propio banco: algunas instituciones muestran tu puntaje gratuitamente en su aplicación.
¿Recuerdas que hablamos de FICO y VantageScore? Son dos maneras diferentes de calcular tu puntaje. Por eso, el número que aparece en una aplicación puede ser distinto al que ves en otra.
Un último consejo antes de consultar tu crédito
Revisar tu propio reporte o puntaje no hace que te bajen los puntos.
Así que no tengas miedo de consultar tu información.
Y si descubres un error, no necesitas pagarle a una empresa para solicitar que lo investiguen.
Conocer tu crédito es el primer paso para mejorarlo. No puedes corregir lo que desconoces ni medir tu progreso si nunca revisas cómo vas.
Ahora que sabes dónde consultar tu historial y tu puntaje, vamos a convertir toda esta información en acciones concretas.
¿Qué puedes hacer durante los próximos 90 días para empezar a construir crédito?
Tu plan de 90 días para empezar a construir crédito
Ya sabes cómo funciona el crédito. Ahora toca poner en práctica lo que aprendiste.
Y no necesitas hacer todo al mismo tiempo.
Durante los próximos 90 días, tu objetivo no será conseguir un puntaje perfecto, sino comenzar a construir un historial que puedas mantener a largo plazo.
Primer mes: conoce tu situación
Antes de solicitar una tarjeta, revisa tus reportes gratuitos en AnnualCreditReport.com.
Puede que todavía no tengas historial, pero también podrías descubrir una cuenta que ya aparece a tu nombre.
Si encuentras errores, solicita que los investiguen.
Después, revisa tu presupuesto. ¿Cuánto puedes destinar a una tarjeta o préstamo sin comprometer tus gastos esenciales?
Investiga las opciones que explicamos anteriormente y compara sus condiciones.
Si decides solicitar una tarjeta asegurada, confirma que reporte a las agencias de crédito y revisa si cobra comisiones.
Tu primera meta no es conseguir mucho crédito. Es encontrar una cuenta que puedas manejar sin dificultades.
Segundo mes: comienza a construir buenos hábitos
Supongamos que conseguiste una tarjeta con un límite de $300.
¿Sabes cuánto necesitas gastar para construir crédito?
No existe una cantidad mínima de compras que debas hacer todos los meses.
Puedes utilizarla para pagar $20 de gasolina o una compra pequeña que ya tenías prevista.
Después, paga el saldo completo antes de la fecha de vencimiento.
Si puedes, configura recordatorios o pagos automáticos, verificando que tengas suficiente dinero en tu cuenta bancaria.
También puedes revisar cuándo cierra el estado de cuenta, porque esa fecha puede influir en el saldo que el banco reporta.
No necesitas gastar más para construir crédito. Necesitas demostrar que puedes manejar responsablemente lo que utilizas.
Tercer mes: revisa si estás avanzando
Ahora toca comprobar que la información se esté registrando.
Consulta nuevamente tus reportes y busca la cuenta que abriste.
Si aparece, revisa que los datos sean correctos.
Si todavía no aparece, no te alarmes. Algunas instituciones tardan varias semanas en reportar cuentas nuevas.
Puedes preguntar al banco cuándo envía esa información.
¿Y si todavía no tienes un puntaje?
Recuerda que, para generar un FICO Score tradicional, generalmente se necesita al menos una cuenta con seis meses de antigüedad y actividad reportada recientemente.
Por eso, cumplir 90 días no significa que automáticamente tendrás 700 u 800 puntos.
Lo importante es que estés creando un historial positivo.
¿Qué pasa después de los 90 días?
Continúa con los mismos hábitos: paga puntualmente, mantén tus saldos bajos y revisa tu información periódicamente.
No necesitas abrir otra tarjeta solamente porque pasaron tres meses.
Y si todavía no conseguiste una cuenta, puedes seguir investigando alternativas sin comprometer dinero que necesitas para vivir.
El verdadero resultado de estos 90 días no es un número. Es haber dejado de improvisar y comenzar a tomar decisiones conscientes sobre tu crédito.
Construir crédito también es proteger lo que estás construyendo
Cuando llegas a Estados Unidos, muchas veces comienzas con metas muy sencillas: conseguir un empleo, alquilar una vivienda, comprar un carro o darle mayor estabilidad a tu familia.
Con el tiempo, esas metas comienzan a convertirse en realidad.
Y aunque construir un buen crédito puede abrirte oportunidades, también es importante recordar algo:
Tener acceso a más dinero prestado no significa tener más estabilidad financiera.
Una tarjeta con un límite alto puede ser útil, pero también puede convertirse en un problema si utilizas dinero que después no podrás pagar.
Por eso, construir crédito debe ir acompañado de otras decisiones importantes: organizar tus gastos, evitar deudas innecesarias, prepararte para los imprevistos y conocer las opciones que existen para proteger tu patrimonio.
Porque al final, no se trata solamente de conseguir una buena calificación ante los bancos.
Se trata de construir una vida con mayor tranquilidad.
En Respaldo Patrimonial creemos que la protección financiera comienza con información que te ayude a tomar mejores decisiones.
No tienes que ser millonario para tener algo que proteger.
Tu familia, tu salud, tu vivienda, tu negocio y todo aquello que has conseguido con esfuerzo también forman parte de tu patrimonio.
Y si en algún momento necesitas orientación sobre seguros u otros servicios de protección, podemos ayudarte a conectar con profesionales licenciados que puedan evaluar tus necesidades.
Construir crédito puede ayudarte a abrir puertas. Aprender a proteger lo que hay detrás de esas puertas es igual de importante.
Este artículo tiene fines educativos y no constituye asesoría financiera, crediticia, legal ni tributaria personalizada. Los requisitos y condiciones de los productos financieros pueden variar según la institución y la situación de cada persona.