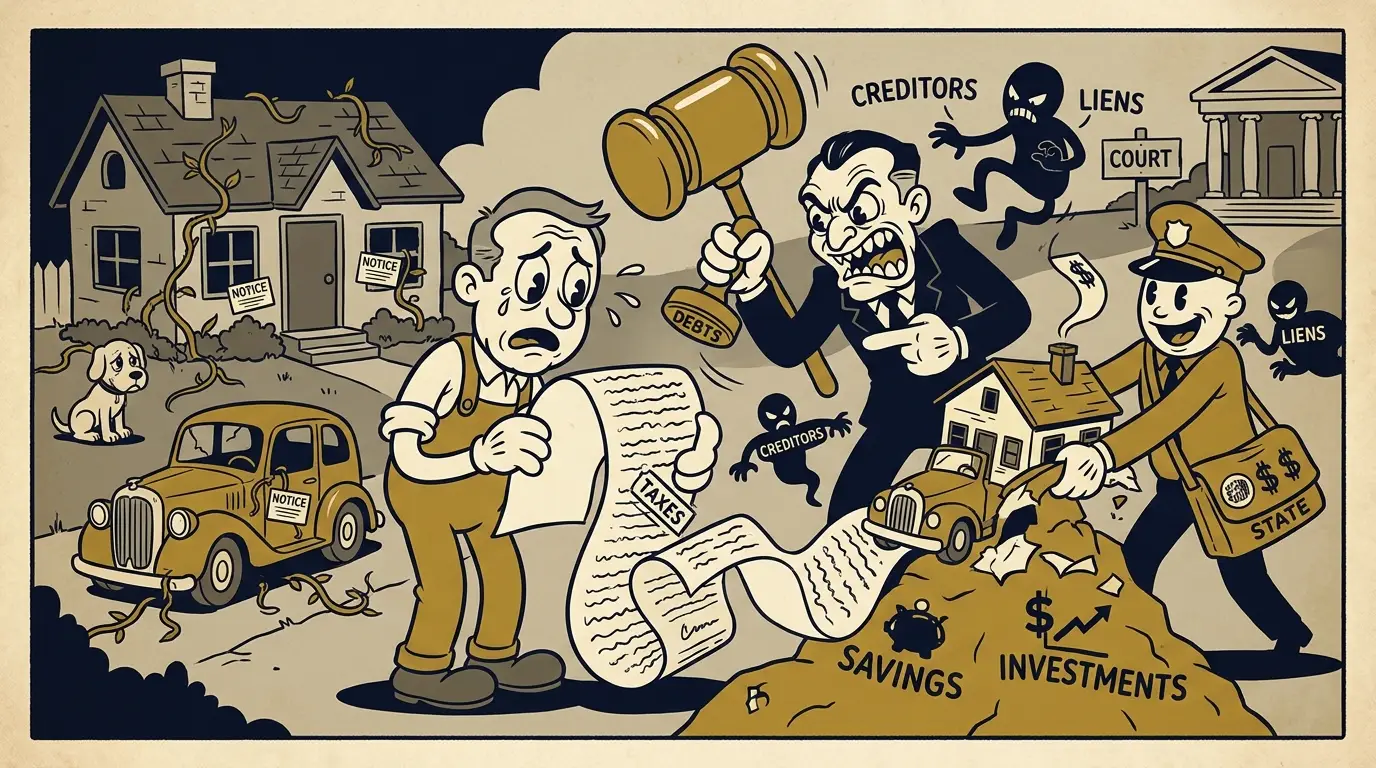
Heredar problemas: lo que puedes dejarle a tu familia sin darte cuenta
Hay personas que pasan veinte o treinta años trabajando en Estados Unidos para construir algo que puedan dejarles a sus hijos.
No necesariamente se hacen millonarias.
Algunas compran una casa. Otras levantan un pequeño negocio. Muchas envían dinero durante años para construir una vivienda en México, Venezuela, Colombia o cualquier otro país de Latinoamérica.
Y cuando alguien les pregunta qué pasará con todo eso cuando falten, responden con absoluta tranquilidad:
«Eso ya es de mis hijos. Ellos saben».
Pero ¿qué pasa si los hijos no saben dónde está el dinero, la propiedad tiene deudas, el negocio está a nombre de otra persona o nunca se dejó nada por escrito?
Puedes pasar toda una vida trabajando para dejarles algo a tus hijos y terminar dejándoles problemas que jamás imaginaste.
Y no hace falta tener una fortuna para que eso ocurra.
1. Tus hijos quizás no hereden tus deudas, pero tus deudas pueden reducir lo que les dejas
Imagina que una persona fallece y deja $20,000 ahorrados. Sus hijos piensan que ese dinero ahora les pertenece.
Pero también dejó varias tarjetas de crédito sin pagar.
¿Qué sucede?
En Estados Unidos, cuando alguien fallece, se deben identificar sus bienes y las obligaciones pendientes. A los bienes y derechos que deben administrarse después de su muerte se les suele llamar estate. En palabras sencillas, hablamos del patrimonio que dejó esa persona.
Antes de repartir ciertos bienes, deben atenderse las obligaciones que legalmente corresponda pagar, siguiendo las reglas y prioridades del estado.
Supongamos que de esos $20,000 deben pagarse $8,000 en deudas válidas y no hay otros gastos que alteren el ejemplo. Podrían quedar $12,000 para repartir.
Ahora viene la pregunta que muchas familias se hacen:
¿Y si la persona debía más dinero del que dejó?
En general, los hijos no tienen que pagar las deudas de sus padres con su propio dinero únicamente por ser sus hijos.
Existen excepciones, por ejemplo, cuando alguien firmó conjuntamente un préstamo o tiene una responsabilidad legal específica.
Esto significa algo importante: las deudas pueden reducir lo que recibe tu familia sin convertirse necesariamente en deudas personales de tus hijos.
¿Y cómo se sabe cuánto debía una persona? Hay formas de investigar, como revisar estados de cuenta, documentos y reportes de crédito. Sin embargo, no existe una única base de datos que muestre absolutamente todas las obligaciones.
Por eso, organizar la información financiera antes de que ocurra una emergencia puede ahorrarles muchas dificultades a quienes quedan.
2. «Todo esto es para mi familia», pero ¿qué dicen los documentos?
Carlos pasó dieciocho años trabajando en Estados Unidos.
Con mucho esfuerzo construyó una casa en su país de origen. Nunca hizo un testamento porque siempre pensó que no hacía falta.
«Mis hijos saben que esa casa es de ellos».
Pero Carlos fallece y sus hijos descubren que la propiedad todavía está registrada a nombre de su padre.
Ahora deben averiguar qué trámites exige la ley del país donde está la vivienda para reconocer a los herederos y transferir la propiedad.
Algo parecido puede ocurrir en Estados Unidos.
Si una persona muere sin testamento, las leyes del estado determinan quiénes tienen derecho a heredar los bienes que no se transfieren por otros mecanismos legales.
Y no siempre el resultado coincide con lo que la persona había expresado verbalmente.
La pareja que construyó todo junta
Imagina ahora a Ana y Roberto, casados durante veinticinco años.
Compraron una casa, ahorraron y levantaron un pequeño negocio.
Todo lo consideran de los dos.
Pero algunos bienes aparecen únicamente a nombre de Roberto. En una cuenta de retiro todavía figura una persona que él había designado como beneficiaria muchos años atrás.
Cuando Roberto fallece, Ana descubre que no basta con decir «todo lo construimos juntos».
El matrimonio puede otorgar derechos importantes, pero estos dependen del estado, del tipo de propiedad y de los documentos existentes.
Además, ciertos seguros y cuentas de retiro permiten nombrar beneficiarios, y esas designaciones pueden tener efectos distintos de los de un testamento.
La casa que mamá prometió
María tiene cuatro hijos, pero solamente uno vive cerca.
Ese hijo la acompañó durante años a sus citas médicas, compró sus medicamentos y cuidó de ella.
María siempre decía:
«Esta casa se la voy a dejar a él, porque fue quien estuvo conmigo».
Pero nunca formalizó esa decisión.
Cuando fallece, sus otros hijos también consideran que tienen derechos sobre la propiedad.
Y lo que parecía una promesa familiar puede terminar convertido en un conflicto.
La enseñanza de estas tres historias es la misma: una intención conocida por todos no siempre equivale a una disposición legal válida.
¿Qué puedes hacer desde hoy?
Revisa a nombre de quién están tus propiedades, quién figura como beneficiario en tus cuentas y seguros, y si los documentos existentes reflejan realmente tus deseos.
Un abogado de planificación sucesoria, conocido en inglés como estate planning attorney, puede orientarte sobre testamentos y otros mecanismos disponibles en tu estado.
Por ejemplo, en Texas existe una escritura llamada Transfer on Death Deed, que permite designar a quien recibirá determinada propiedad al fallecer. Debe cumplir requisitos legales y registrarse oportunamente. Otros estados pueden tener mecanismos distintos.
No necesitas memorizar esos nombres. Lo importante es saber que existen formas de prepararse y que conviene revisar cuál corresponde a tu situación.
3. «Todo lo que tengo es para mis hijos». ¿Y si todavía son menores?
Una madre tiene un seguro de vida y algunos ahorros.
Su intención es sencilla: quiere que todo quede para sus dos hijos, de siete y diez años.
Pero hay una pregunta que no se había hecho:
Si ella fallece mañana, ¿quién administrará ese dinero mientras sus hijos son pequeños?
Los menores pueden tener derecho a recibir una herencia, pero no siempre pueden administrarla directamente.
Dependiendo de cómo estén organizados los bienes y de las leyes aplicables, puede ser necesaria la intervención de un adulto autorizado o incluso de un tribunal.
Una herramienta que puede ayudar es el trust, conocido en español como fideicomiso.
En palabras sencillas, es un mecanismo legal que permite establecer quién administrará determinados bienes y bajo qué reglas se utilizarán para beneficio de otras personas.
Por ejemplo, una madre podría preparar un fideicomiso para que una persona de confianza administre ciertos fondos destinados a la educación y las necesidades de sus hijos.
Esa persona se llama trustee, es decir, el administrador del fideicomiso.
No significa que cualquier fideicomiso resuelva automáticamente todos los problemas. Debe prepararse correctamente y los bienes correspondientes deben quedar cubiertos por él.
Pero nos deja una enseñanza importante:
No basta con decidir cuánto quieres dejarles a tus hijos. También debes pensar quién cuidará de esos bienes mientras ellos no puedan hacerlo.
4. Lo que construiste puede ser más complicado de heredar de lo que imaginas
No todas las familias tienen su patrimonio en un solo lugar.
Una persona puede vivir en Estados Unidos, tener una casa en Colombia, una cuenta de retiro estadounidense y una pequeña empresa con un socio.
Mientras está viva, puede manejar todo eso sin mayores dificultades.
Pero cuando fallece, cada bien puede seguir reglas diferentes.
Una herencia repartida entre dos países
Imagina que una persona fallece dejando una casa en Colombia y una cuenta de retiro en Estados Unidos.
La vivienda puede requerir trámites sucesorios y de registro en Colombia.
La cuenta de retiro, en cambio, podría transferirse directamente al beneficiario que aparezca designado en el plan estadounidense.
Son dos bienes de una misma persona, pero no necesariamente se heredan mediante el mismo procedimiento.
Y si esa persona había regresado a vivir definitivamente a Latinoamérica, todavía podrían existir obligaciones relacionadas con los bienes que conservaba en Estados Unidos.
Por eso, cuando tienes propiedades, inversiones o cuentas en distintos países, conviene revisar cómo están registradas y qué mecanismos existen para transferirlas.
¿Y si lo que dejas es una empresa?
Imagina que dos amigos son socios de una LLC, una empresa de responsabilidad limitada.
Uno fallece y su familia supone que ahora puede ocupar su lugar en el negocio.
Pero existe una diferencia que muchas personas desconocen:
Heredar una participación en una empresa no significa necesariamente adquirir automáticamente el derecho a administrarla.
En Texas, por ejemplo, las reglas legales distinguen entre recibir determinados derechos sobre una participación y convertirse en miembro con facultades de administración.
Por eso es importante revisar el Operating Agreement, que en español podemos llamar acuerdo de funcionamiento de la empresa.
Ese documento puede establecer reglas importantes sobre los socios, sus derechos y la transmisión de participaciones.
Si tienes una empresa con otras personas, vale la pena preguntarte qué sucedería con tu participación si falleces y si existe algún acuerdo que lo contemple.
Porque dejar un negocio con valor no siempre significa dejar un negocio que la familia pueda continuar administrando sin dificultades.
5. Lo que tu familia no sabe también puede convertirse en un problema
Hay algo que puede complicar una herencia incluso cuando la familia se lleva bien y los documentos están relativamente organizados.
Que nadie sepa exactamente qué bienes existen o qué obligaciones quedaron pendientes.
Un padre fallece después de trabajar treinta años.
Sus hijos recuerdan que alguna vez habló de un seguro de vida. También creen que tenía dinero en una cuenta de retiro de un antiguo empleo.
Pero no saben qué compañía tenía el seguro, dónde estaba la cuenta ni a quién acudir.
Y mientras intentan encontrar esa información, aparece otra pregunta inesperada.
Papá murió. ¿Ahora qué tiene que ver el IRS?
No todas las herencias deben pagar un impuesto federal sobre el patrimonio.
Sin embargo, después de una muerte pueden existir obligaciones tributarias, como presentar la última declaración de impuestos de la persona fallecida o revisar los ingresos y bienes que quedaron.
Y existe una regla especialmente importante para algunas familias con patrimonio en Estados Unidos.
Cuando una persona fallece sin ser ciudadana ni estar domiciliada en Estados Unidos a efectos del impuesto federal sucesorio, determinados bienes estadounidenses pueden dar lugar a una obligación de presentar una declaración si se supera el umbral general de $60,000.
¿Significa que si dejó $60,001 tiene que pagar impuestos automáticamente? No.
Ese monto es, en términos generales, un límite que puede obligar a presentar una declaración. Si existe un impuesto por pagar, se determina mediante un cálculo diferente, que puede incluir deducciones, créditos y tratados aplicables.
En algunos casos sí puede haber un impuesto real.
Por eso es importante distinguir entre tener que declarar y tener que pagar.
Y hay otro detalle: para estas reglas fiscales, vivir fuera de Estados Unidos no es por sí solo suficiente para determinar la situación de una persona. También importa su ciudadanía, domicilio y el tipo de bienes que tenía.
Si conservas propiedades o inversiones en Estados Unidos y planeas regresar a tu país, este es un asunto que conviene revisar con un profesional especializado en impuestos sucesorios internacionales.
El patrimonio existe, pero nadie sabe que existe
Volvamos a los hijos que intentan encontrar las cuentas de su padre.
Quizás había un seguro de vida que podía ayudar económicamente a la familia.
Quizás quedó dinero en una cuenta de retiro.
Tal vez tenía inversiones o una participación en un negocio que nunca explicó completamente.
En Estados Unidos existen herramientas para buscar determinados seguros de vida y fondos no reclamados, pero ninguna garantiza encontrar absolutamente todo.
Por eso, una de las cosas más útiles que puedes preparar es un inventario actualizado con tus propiedades, cuentas, seguros, inversiones y contactos importantes.
No se trata de entregar tus contraseñas a todo el mundo. Se trata de organizar esa información de forma segura y dejar previsto cómo podrá encontrarla una persona legalmente autorizada.
Porque a veces el problema no es que una familia no tenga nada que heredar.
Es que nadie sabe dónde está lo que podría heredar.
La herencia más importante también puede ser la tranquilidad
No necesitas tener millones de dólares para pensar en estas cosas.
Puede ser una casa que construiste con años de trabajo, un pequeño negocio, un seguro de vida, tus ahorros o un terreno que compraste para regresar algún día a tu país.
Todo eso tiene valor.
Y si te costó tanto construirlo, merece la pena pensar qué sucederá cuando tú ya no puedas explicarle a tu familia dónde está, cómo funciona o a quién acudir.
Porque proteger tu patrimonio no es solamente cuidar lo que tienes hoy. También es evitar que mañana tu familia herede problemas intentando recuperar lo que construiste para ella.
En Respaldo Patrimonial compartimos información para ayudarte a entender mejor estos temas y conectarte, cuando corresponda, con profesionales que puedan orientarte según tu situación.
Visita www.RespaldoPatrimonial.com Hay decisiones que no tienes que resolver solo.
Este artículo ofrece información general sobre herencias y patrimonio. Las leyes y los procedimientos varían según el estado, el país, el tipo de bien y la situación familiar. No sustituye asesoría legal, fiscal o financiera personalizada.